Dari 16 Digit Kartu hingga Risiko Crash Sistemik
Jika kita membedah transaksi yang terjadi setiap hari—mulai dari membayar belanja di kasir, menarik uang melalui ATM, membayar langganan platform digital, hingga bertransaksi lintas negara—kita akan menemukan sesuatu yang lebih besar daripada sekadar perpindahan uang.
Di balik satu transaksi terdapat lapisan identitas, jaringan komunikasi, aturan pembayaran, hubungan kontraktual, pencatatan saldo, dan mekanisme penyelesaian antar-lembaga keuangan. Semua lapisan ini saling terhubung, tetapi tidak selalu dimiliki atau dikendalikan oleh pihak yang sama.
Inilah titik awal analisis risiko sistemik: bukan hanya bertanya apakah uang di rekening masih ada, melainkan juga apakah jaringan yang mengizinkan uang itu dipindahkan, memverifikasi transaksi, dan menyelesaikan kewajiban antar-lembaga tetap berfungsi.
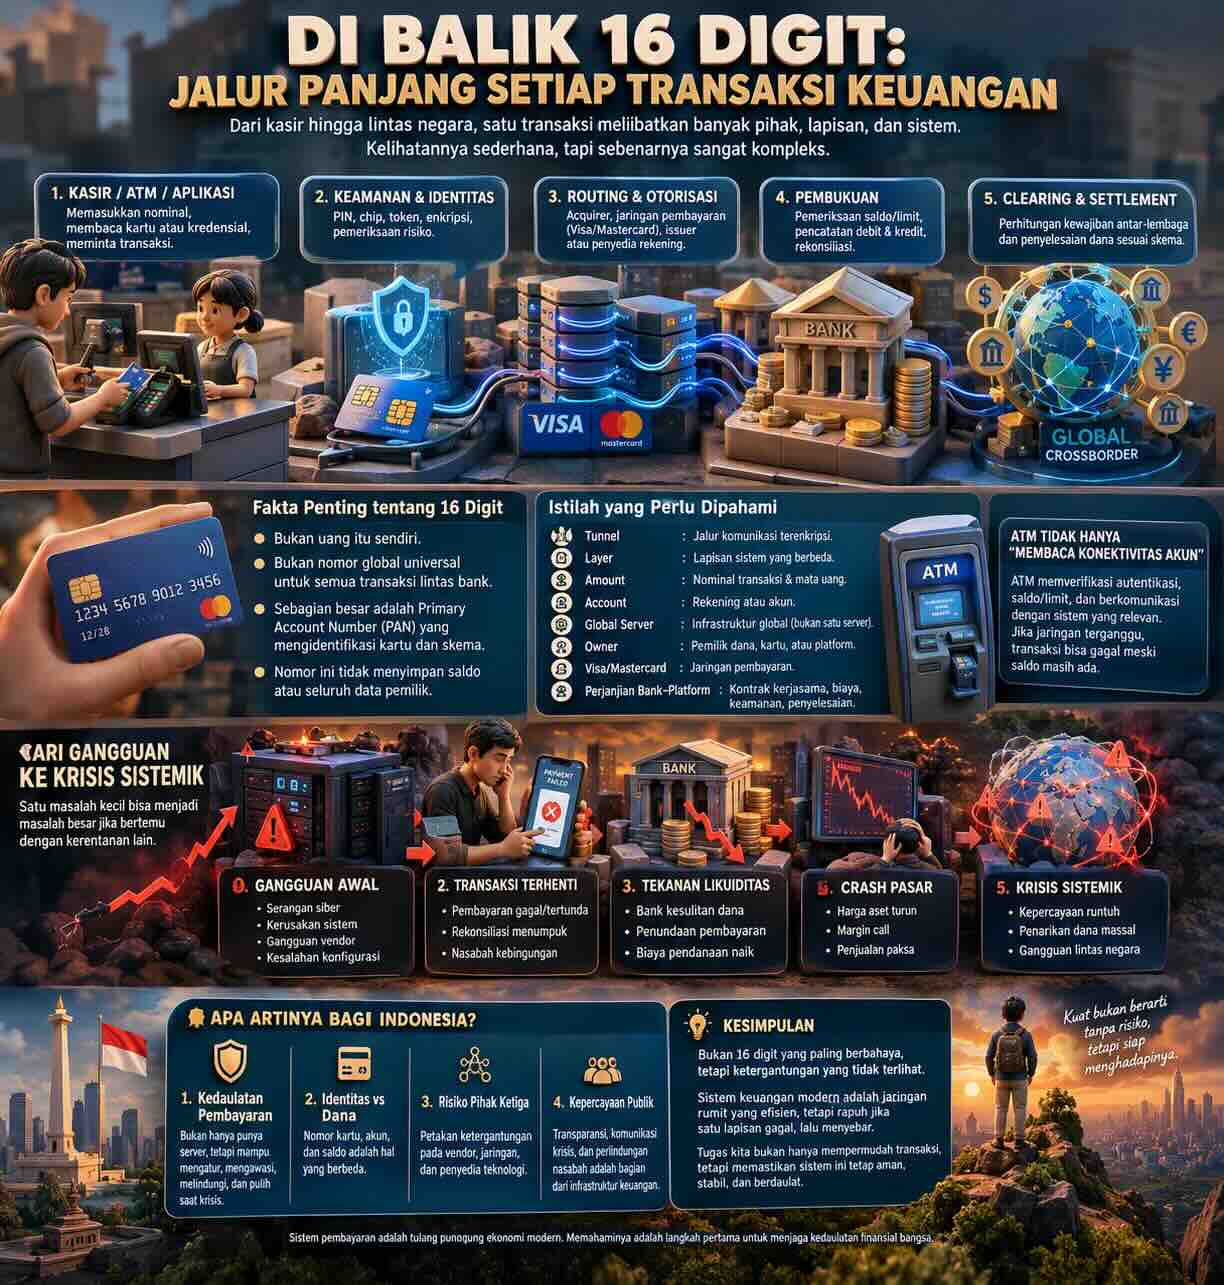
Ada satu pembedaan penting sejak awal: 16 digit pada kartu bukanlah uang itu sendiri, bukan nomor global universal untuk seluruh transaksi lintas bank, dan bukan pula bukti bahwa seluruh saldo tersimpan pada satu server global. Nomor kartu biasanya mengidentifikasi skema kartu dan rekening atau instrumen pembayaran terkait. Transaksi sesungguhnya berjalan melalui beberapa sistem yang memiliki fungsi berbeda.
Untuk memahami potensi crash, kita perlu memetakan arsitekturnya terlebih dahulu—kemudian melihat apa yang terjadi jika salah satu lapisan gagal, jika beberapa lapisan gagal bersamaan, atau jika kepercayaan terhadap sistem pembayaran runtuh.
Peta sistem: apa yang sebenarnya terjadi ketika kita membayar?
1. Kasir / ATM / aplikasi –> Memasukkan nominal, membaca kartu atau kredensial, meminta transaksi
2. Lapisan keamanan dan identitas –> PIN atau autentikasi lain, chip, token, enkripsi, pemeriksaan risiko
3. Lapisan routing dan otorisasi –> Acquirer, jaringan pembayaran, issuer atau penyedia rekening
4. Lapisan pembukuan –> Pemeriksaan saldo atau limit, pencatatan debit dan kredit, rekonsiliasi
5. Clearing & settlement –> Perhitungan kewajiban antar-lembaga & penyelesaian dana sesuai skema
Skema konseptual. Urutan dan pelaku berbeda menurut jenis kartu, jaringan domestik, transaksi ATM, transfer bank, serta platform pembayaran. Bahwa arsitektur pembayaran perlu dilihat melalui tiga fungsi inti: penerbitan atau penarikan dana, penyimpanan dana, dan pemindahan dana. Dalam transaksi kartu, proses otorisasi, clearing, dan settlement juga memiliki fungsi berbeda. Artinya, persetujuan transaksi tidak selalu berarti seluruh proses penyelesaian antarbank sudah selesai.
| Istilah | Fungsi sebenarnya | Implikasi terhadap risiko |
|---|---|---|
| Tunnel | Jalur komunikasi yang dilindungi, misalnya koneksi terenkripsi antara perangkat dan sistem pemroses. Bukan satu jalur universal untuk seluruh transaksi. | Gangguan jaringan, salah konfigurasi, atau kompromi keamanan dapat menghambat transaksi. |
| Layer | Lapisan berbeda: perangkat, identitas, keamanan, routing, otorisasi, pembukuan, dan penyelesaian. | Kegagalan satu lapisan dapat menghentikan layanan meskipun lapisan lain masih sehat. |
| Amount | Nominal transaksi, mata uang, dan kadang informasi tambahan seperti biaya atau konversi valuta. | Kesalahan nominal, kurs, duplikasi, atau penipuan dapat menimbulkan kerugian. |
| Account | Rekening atau akun yang menyimpan klaim finansial dan dicatat oleh lembaga terkait. | Saldo harus dibedakan dari limit kredit, saldo tertahan, dan transaksi yang belum diselesaikan. |
| Global server | Sebutan umum untuk infrastruktur global yang tersebar di banyak pusat data, wilayah, dan penyedia. | Konsentrasi pada layanan atau vendor tertentu dapat menjadi titik kegagalan bersama. |
| Owner | Pemilik dana, pemegang rekening, penerbit kartu, pemilik platform, pengelola jaringan, atau pemilik infrastruktur—masing-masing berbeda. | Ketidakjelasan tanggung jawab dapat memperlambat respons dan penyelesaian sengketa. |
| Visa/Mastercard | Jaringan pembayaran yang membantu mengatur dan merutekan transaksi sesuai aturan skema. | Gangguan jaringan dapat meluas lintas negara dan bank yang mengandalkannya. |
| Perjanjian bank–platform | Kontrak yang mengatur akses, pemrosesan, biaya, keamanan, penyelesaian, tanggung jawab, dan penanganan sengketa. | Kegagalan kontraktual atau pihak ketiga dapat memutus layanan atau menghambat dana. |
Dalam transaksi kartu, 16 digit yang tampak di kartu umumnya merupakan Primary Account Number (PAN). Bagian awalnya mengidentifikasi penerbit atau rentang nomor kartu dan skema terkait; bagian lainnya mengidentifikasi nomor kartu sesuai aturan penerbit. Nomor itu bukan alamat rekening global yang secara langsung memuat saldo, pemilik manfaat akhir, atau seluruh jalur transaksi.
Bank Indonesia menjelaskan bahwa pada transaksi kartu ber-chip, data kartu dienkripsi dan diverifikasi secara daring dengan penerbit. Ini membantu menjelaskan mengapa angka yang terlihat oleh kasir hanyalah salah satu bagian dari proses.
Jadi, apa yang sebenarnya dibaca mesin kasir dan ATM?
Ketika kasir memasukkan nominal, mesin EDC membentuk permintaan transaksi. Sistem pemroses kemudian mengirimkan informasi yang diperlukan ke penerbit melalui jalur yang berlaku. Penerbit memeriksa hal-hal seperti validitas instrumen, autentikasi, saldo atau limit, status kartu, dan aturan pencegahan penipuan. Jawaban otorisasi dikirim kembali, lalu transaksi diproses sesuai aturan jaringan.
ATM mengikuti prinsip serupa, tetapi jenis permintaannya berbeda. Saat Anda menarik uang, ATM harus memverifikasi instruksi, autentikasi nasabah, ketersediaan dana atau limit, serta kewenangan untuk melakukan penarikan. ATM tidak sekadar “membaca konektivitas akun”; ia berkomunikasi dengan sistem yang relevan untuk memeriksa dan mengotorisasi transaksi. Jika jaringan terputus, mesin bisa gagal memverifikasi transaksi meskipun rekening nasabah masih memiliki saldo.
Pada transaksi lintas negara, jaringan kartu dapat membantu merutekan permintaan, tetapi pencatatan dan penyelesaian kewajiban tetap mengikuti arsitektur, mata uang, bank, dan aturan yang berlaku. Tidak ada keharusan bahwa seluruh transaksi dunia melewati satu server tunggal.
Mengapa sistem yang terlihat sederhana dapat menghasilkan risiko global?
Bayangkan jutaan orang melakukan pembayaran dalam waktu yang sama. Setiap transaksi bernilai relatif kecil, tetapi secara agregat sistem harus menangani miliaran instruksi, memverifikasi identitas, mengendalikan penipuan, menjaga konsistensi pembukuan, dan menyelesaikan kewajiban antarbank.
Kompleksitasnya bukan semata-mata terletak pada banyaknya transaksi, melainkan pada ketergantungan silang. Satu bank mungkin sehat secara keuangan, tetapi layanan pembayarannya bergantung pada jaringan pihak ketiga. Jaringan tersebut mungkin berfungsi, tetapi sistem identitas digital atau penyedia komputasi yang digunakannya mengalami gangguan. Sebuah transaksi mungkin sudah disetujui, tetapi rekonsiliasi atau penyelesaian akhirnya tertunda.
BIS menekankan pentingnya memetakan seluruh perjalanan pembayaran, termasuk siapa yang menyimpan dana, siapa yang memindahkannya, dan bagaimana hubungan antarperantara dibentuk. Dalam pembayaran lintas negara, pemisahan antara pesan pembayaran, rekonsiliasi, dan settlement juga dapat menambah waktu serta risiko operasional.
Ada tiga jenis kegagalan yang perlu dibedakan:
Kegagalan operasional pembayaran –> Kasir tidak dapat memproses kartu, ATM tidak merespons, atau aplikasi bank tidak dapat diakses. Uang nasabah belum tentu hilang; yang terganggu bisa jadi adalah akses dan pemrosesan.
Krisis likuiditas atau perbankan –> Bank atau lembaga pembayaran kesulitan memenuhi kewajiban ketika jatuh tempo. Gangguan pembayaran dapat memperparah masalah, tetapi pemicunya mungkin berupa penarikan dana besar-besaran, kerugian aset, atau ketidakmampuan memperoleh pendanaan.
Crash pasar keuangan –> Harga saham, obligasi, atau aset lainnya turun tajam. Kerugian, leverage, permintaan jaminan tambahan, dan penjualan paksa dapat menular ke bank dan lembaga keuangan lain.
Ketiganya dapat saling memperkuat, tetapi tidak identik. Gangguan pembayaran berskala besar tidak otomatis berarti krisis perbankan, dan crash pasar tidak selalu membuat sistem pembayaran berhenti.
Skenario crash: bagaimana kegagalan satu lapisan menular?
Berikut simulasi konseptual, sebuah prediksi situasi terburuk
TAHAP 1 · PEMICU
Gangguan pada satu simpul penting
Serangan siber, kerusakan perangkat lunak, kesalahan konfigurasi, kegagalan penyedia layanan, atau gangguan pada bank maupun jaringan pembayaran.
TAHAP 2 · PENYEBARAN
Transaksi tertunda atau tidak dapat diverifikasi
Pedagang tidak menerima pembayaran, transfer tertahan, rekonsiliasi menumpuk, dan lembaga keuangan harus menentukan transaksi mana yang benar-benar telah selesai.
TAHAP 3 · TEKANAN LIKUIDITAS
Arus kas menjadi tidak pasti
Perusahaan menunda pembayaran pemasok, bank meningkatkan kebutuhan likuiditas, dan pelaku pasar mengurangi eksposur terhadap pihak yang dianggap berisiko.
TAHAP 4 · RISIKO SISTEMIK
Kepercayaan berubah menjadi penarikan atau penjualan serentak
Jika masalah operasional bertepatan dengan kelemahan neraca, leverage tinggi, atau ketidakpastian pendanaan, gangguan lokal dapat berkembang menjadi tekanan sistemik.
Poin paling penting adalah bahwa kegagalan teknis baru menjadi krisis keuangan sistemik ketika bertemu dengan kerentanan finansial dan hilangnya kepercayaan. Sistem bisa mengalami gangguan teknologi tanpa mengalami kebangkrutan. Sebaliknya, sistem teknologi yang berfungsi normal pun tidak dapat menyelamatkan lembaga yang benar-benar tidak mampu memenuhi kewajibannya.
Apakah ada risiko crash keuangan saat ini?
Per 22 Oktober 2026, laporan Global Financial Stability Report IMF edisi Oktober 2026 menyatakan bahwa pasar keuangan global masih relatif tangguh, tetapi risiko stabilitas tetap tinggi. IMF menyoroti tiga pemicu utama tekanan pasar: koreksi valuasi terkait AI, kenaikan imbal hasil obligasi pemerintah, dan ancaman siber. Laporan tersebut juga menyoroti leverage, ketidaksesuaian likuiditas, serta hubungan yang semakin dalam antara bank dan lembaga keuangan nonbank.
Artinya, kita perlu membedakan risiko yang nyata dari kepastian terjadinya crash. Informasi yang tersedia tidak membuktikan bahwa crash global sudah pasti atau bahwa sistem kartu 16 digit akan menjadi penyebabnya.
Tiga jalur risiko yang layak dipantau
1. Koreksi aset dan leverage –> Jika ekspektasi laba AI mengecewakan atau valuasi terkoreksi tajam, investor yang menggunakan utang dapat dipaksa menjual aset. Penjualan serentak dapat memperbesar tekanan pasar.
2. Tekanan obligasi dan pendanaan –> Kenaikan imbal hasil dapat menekan nilai obligasi, meningkatkan biaya pendanaan, dan memperburuk kondisi lembaga yang memiliki aset jangka panjang tetapi kewajiban jangka pendek.
3. Gangguan infrastruktur dan kepercayaan –> Serangan siber atau kegagalan penyedia teknologi penting dapat menghambat akses rekening, pembayaran, dan operasi pasar. Dampaknya menjadi lebih berat bila terjadi ketika pasar sudah mengalami tekanan.
Apa arti semua ini bagi Indonesia?
Indonesia memiliki sistem pembayaran domestik, jaringan kartu internasional, transfer antarbank, uang elektronik, dan layanan pembayaran berbasis aplikasi. Arsitektur yang beragam memberi pilihan, tetapi juga menuntut interoperabilitas, pengawasan, dan rencana pemulihan yang memadai.
Ada empat titik yang menurut saya paling penting dalam analisis strategis Indonesia.
Pertama, kedaulatan pembayaran tidak sama dengan kepemilikan server. Negara dapat memiliki pusat data domestik, tetapi masih bergantung pada standar, lisensi, penyedia teknologi, jaringan internasional, atau kontrak dengan pihak asing. Kedaulatan yang sesungguhnya mencakup kemampuan mengatur, mengawasi, menjaga kesinambungan layanan, dan menyediakan jalur pemulihan ketika hubungan eksternal terganggu.
Kedua, identitas transaksi harus dapat dibedakan dari kepemilikan dana. Nomor kartu, token, identitas nasabah, rekening, dan catatan settlement adalah elemen yang berbeda. Jika semua dianggap sebagai satu identitas universal, analisis risiko akan keliru. Regulator harus dapat menelusuri transaksi tanpa mengasumsikan bahwa satu nomor kartu menggambarkan keseluruhan hubungan finansial seseorang.
Ketiga, risiko pihak ketiga harus dipetakan lintas lembaga. Jika sejumlah bank menggunakan vendor, layanan komputasi, atau jalur pemrosesan yang sama, gangguan pada satu penyedia dapat memengaruhi banyak lembaga sekaligus. Ketahanan tidak cukup diuji pada setiap bank secara terpisah; ketergantungan bersama juga harus diuji.
Keempat, kepercayaan publik adalah bagian dari infrastruktur keuangan. Rumor mengenai bank yang bermasalah, misalnya, dapat mendorong penarikan dana dan mempercepat tekanan likuiditas. Karena itu, transparansi, komunikasi krisis, perlindungan nasabah, dan mekanisme penyelesaian sengketa sama pentingnya dengan teknologi.
Kerangka pengawasan dini: apa yang perlu diperiksa?
| Indikator | Pertanyaan strategis |
|---|---|
| Ketersediaan pembayaran | Apakah kegagalan hanya terjadi pada satu bank, satu jaringan, atau banyak penyedia sekaligus? |
| Penolakan transaksi | Apakah kenaikan transaksi gagal berasal dari masalah teknis, penipuan, atau pengetatan risiko? |
| Penyelesaian antarbank | Apakah ada keterlambatan settlement atau selisih rekonsiliasi yang tidak terselesaikan? |
| Likuiditas | Apakah kebutuhan dana harian meningkat dan apakah bank mampu memenuhi kewajiban tepat waktu? |
| Konsentrasi penyedia | Berapa banyak lembaga bergantung pada vendor atau infrastruktur yang sama? |
| Keamanan | Apakah terjadi insiden yang mengganggu integritas data, autentikasi, atau ketersediaan layanan? |
| Kepercayaan | Apakah keluhan nasabah, penarikan dana, atau permintaan likuiditas meningkat secara tidak biasa? |
Indikator tersebut sebaiknya dibaca bersama, bukan satu per satu. Lonjakan transaksi gagal saja tidak membuktikan krisis. Namun, apabila gangguan pembayaran berbarengan dengan keterlambatan settlement, pengetatan pendanaan, dan penarikan dana, urgensi pengawasan meningkat.
Risiko terbesar bukan 16 digit, melainkan ketergantungan yang tidak terlihat
Nomor kartu 16 digit merupakan salah satu pintu masuk ke sistem pembayaran global, bukan pusat kendali tunggal seluruh uang dunia. Visa dan Mastercard adalah jaringan penting, tetapi bukan pemilik seluruh rekening atau saldo nasabah. Bank, platform, vendor teknologi, jaringan pembayaran, dan infrastruktur penyelesaian memiliki tanggung jawab yang berbeda.
Potensi crash sistemik muncul ketika keterhubungan yang membuat sistem efisien juga menjadi saluran penularan risiko. Satu gangguan bisa tetap lokal apabila terdapat redundansi dan prosedur pemulihan. Namun, gangguan yang bertemu dengan leverage, likuiditas yang rapuh, konsentrasi infrastruktur, dan kepanikan dapat berkembang menjadi krisis yang jauh lebih luas.
Bagi Indonesia, prioritas strategisnya bukan sekadar membangun sistem pembayaran yang cepat, melainkan memastikan bahwa sistem itu tetap dapat beroperasi, diawasi, dan dipulihkan dalam kondisi ekstrem. Tujuannya adalah agar kegagalan satu bank, satu jaringan, atau satu penyedia teknologi tidak berubah menjadi kegagalan kepercayaan terhadap seluruh sistem keuangan.